Ouvrir un compte depuis un téléphone, recevoir une carte virtuelle en quelques minutes, régler un fournisseur sans franchir la porte d’une agence : la banque en ligne afrique s’est installée dans les usages quotidiens en moins d’une décennie. L’expression est commode, mais elle recouvre une réalité composite où cohabitent des filiales numériques de groupes bancaires classiques, des opérateurs de télécommunications devenus émetteurs de monnaie électronique, et des applications qui ne détiennent aucune licence en propre et s’appuient sur un partenaire agréé.
Distinguer ces situations n’a rien d’académique. Le statut de l’acteur détermine ce que devient l’argent déposé, qui le supervise, quelles voies de recours existent en cas de litige et quelles opérations sont techniquement possibles. Ce panorama décrit le paysage, les usages dominants et les points de vigilance, sans recommander le moindre établissement : la vérification finale appartient au lecteur, auprès du prestataire concerné et de l’autorité qui le contrôle.
Banque en ligne Afrique : trois familles d’acteurs derrière une même expression
Le langage courant range sous une seule étiquette des services que le droit sépare nettement. Trois familles se distinguent par leur agrément et par la nature exacte du compte ouvert.
Les banques agréées et leurs applications
Une banque commerciale titulaire d’une licence bancaire peut proposer un parcours entièrement numérique : demande en ligne, vérification d’identité à distance, ouverture d’un compte de dépôt classique. Le client obtient un relevé d’identité bancaire, peut domicilier un salaire, recevoir un virement international, souscrire un crédit. La couche numérique change l’accès au service, pas sa nature juridique. Ces applications sont souvent le prolongement d’un réseau d’agences existant, y compris chez les filiales de groupes panafricains.
Les émetteurs de monnaie électronique
Un émetteur de monnaie électronique ne collecte pas de dépôts au sens bancaire. Il ouvre un compte de paiement alimenté par des fonds convertis en unités électroniques, généralement cantonnés dans un compte de garantie ouvert auprès d’une banque. Cette catégorie regroupe la plupart des services de mobile money portés par les opérateurs télécoms et par des sociétés spécialisées. Le service couvre le dépôt, le retrait, le transfert et le paiement marchand, mais rarement le crédit ou l’épargne rémunérée.
Les interfaces adossées à un partenaire
Troisième famille : des applications au discours très bancaire qui ne détiennent aucune licence. Elles distribuent le produit d’une banque ou d’un émetteur partenaire, dont le nom figure parfois seulement dans les conditions générales. Le modèle est légal quand la chaîne est déclarée, mais le lecteur a intérêt à identifier l’entité qui détient réellement les fonds avant de déposer de l’argent.
Ce que le statut change concrètement
Un même écran d’accueil peut donc masquer des régimes très différents. Le tableau ci-dessous résume les points de comparaison utiles, sans préjuger de l’offre d’un acteur particulier : chaque prestataire publie ses propres conditions, qui priment sur toute description générale.
| Critère | Banque agréée | Émetteur de monnaie électronique | Interface adossée à un partenaire |
|---|---|---|---|
| Nature du compte | Compte de dépôt | Compte de paiement | Dépend du partenaire |
| Autorité de tutelle | Superviseur bancaire régional | Banque centrale et superviseur | Celle du partenaire agréé |
| Opérations courantes | Virements, cartes, crédit possible | Dépôt, retrait, transfert, paiement | Selon le contrat de distribution |
| Interlocuteur en cas de litige | La banque titulaire du compte | L’émetteur des unités | À identifier dans les conditions |
| Point à vérifier | Licence et réseau de recours | Cantonnement des fonds | Nom de l’entité agréée |
Cette grille de lecture évite bien des malentendus. Un compte de paiement parfaitement régulier ne promet ni rémunération ni découvert, et une application élégante ne vaut pas licence bancaire.
Les usages qui structurent le marché
Le développement de la banque numérique sur le continent ne reproduit pas la trajectoire européenne. Le point de départ n’est pas la dématérialisation d’un compte existant, mais l’entrée dans le système financier de populations qui n’en avaient aucun. Le téléphone a servi de porte d’entrée, et le transfert de personne à personne a précédé le paiement marchand.
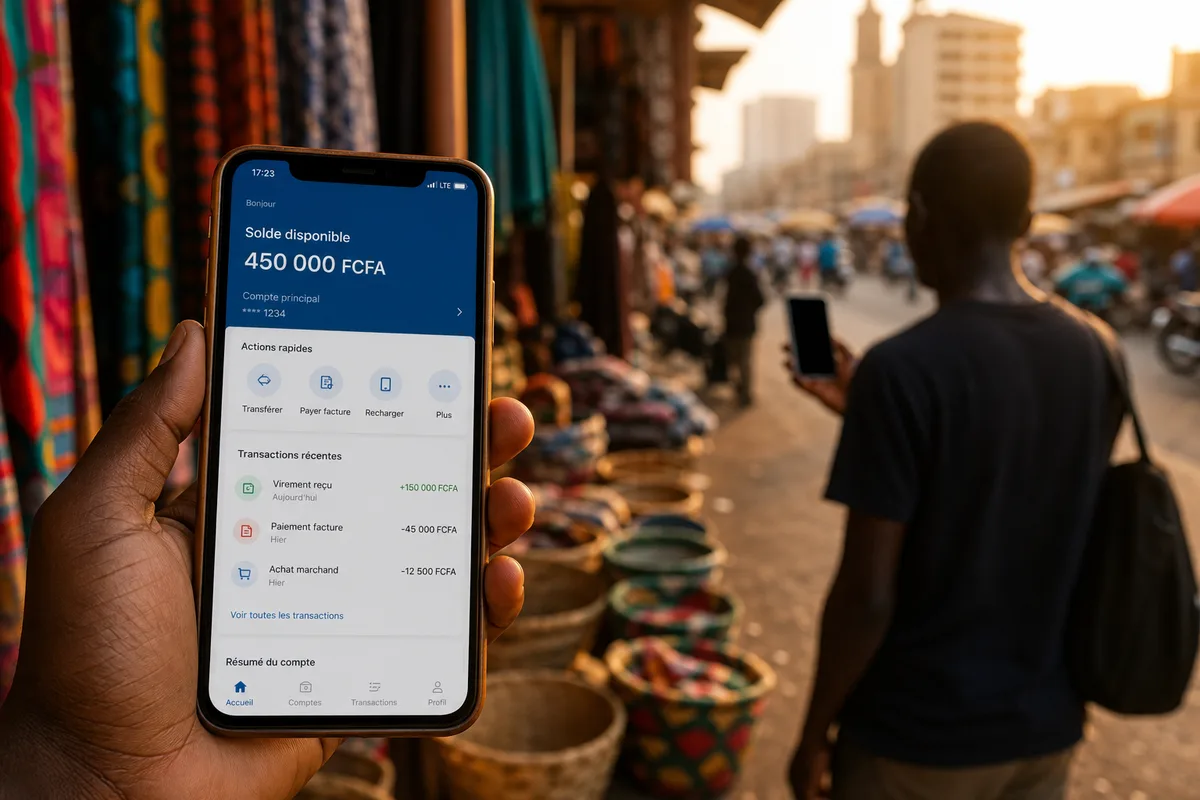
Quatre usages dominent aujourd’hui les volumes observés. Le premier reste l’envoi d’argent entre proches, souvent d’une ville vers une zone rurale, parfois d’un pays vers un autre. Le deuxième concerne le paiement de factures et d’abonnements : électricité, eau, télévision, forfait mobile, frais de scolarité. Le troisième couvre le paiement chez le commerçant, par code marchand ou par lecture d’un code graphique. Le quatrième, plus récent, regroupe les services adossés au compte : micro-épargne, micro-assurance, avance de trésorerie de courte durée.
À ces usages s’ajoute une demande croissante d’accès aux paiements internationaux en ligne, pour un abonnement logiciel, un achat sur une plateforme étrangère ou une inscription universitaire. Ce besoin explique la place prise par les cartes dématérialisées, décrites dans notre dossier sur la carte virtuelle et ses limites.
La conséquence pratique est nette : un compte peut être excellent pour un usage et inadapté pour un autre. Un portefeuille mobile très pratique au quotidien ne permettra pas toujours de recevoir un virement international, et un compte bancaire complet ne sera pas forcément le plus économique pour un petit transfert de proximité. La question utile n’est pas de savoir quel produit est le meilleur, mais lequel correspond à un besoin précis et à un budget de frais assumé.
Qui délivre l’agrément et qui supervise
L’architecture de contrôle est régionale plus que nationale. En Afrique de l’Ouest, la Banque Centrale des États de l’Afrique de l’Ouest définit le cadre monétaire de l’union et la Commission bancaire de l’UMOA assure la supervision des établissements de crédit. En Afrique centrale, la Banque des États de l’Afrique Centrale joue ce rôle monétaire et la Commission Bancaire de l’Afrique Centrale exerce la supervision prudentielle des banques et des établissements de microfinance.
Ces autorités instruisent les demandes d’agrément, contrôlent les fonds propres, encadrent l’émission de monnaie électronique et publient les règles applicables aux systèmes de paiement. Elles pilotent aussi les chantiers d’interopérabilité qui permettent à un transfert de circuler entre deux opérateurs distincts ou entre un compte bancaire et un portefeuille mobile.
Un point mérite d’être retenu : ces institutions publient les listes des établissements qu’elles agréent. Vérifier qu’un nom figure bien dans ces registres officiels reste le contrôle le plus simple et le plus fiable avant toute ouverture de compte. Aucune autorité ne demande de frais par messagerie pour valider un dossier.
Frais, plafonds et zones d’ombre
Les grilles tarifaires varient d’un pays à l’autre, d’un statut à l’autre et parfois d’une offre à l’autre chez un même acteur. Aucune moyenne régionale ne remplace la lecture des conditions en vigueur au jour de la souscription. Les frais réels se logent souvent ailleurs que dans la ligne mise en avant : commission de retrait, coût d’un transfert vers un autre réseau, frais de conversion sur une opération libellée en devise étrangère, frais d’inactivité après plusieurs mois sans mouvement.
Les plafonds obéissent à la même logique. Les niveaux de vérification d’identité conditionnent les limites de solde, de transfert quotidien et de retrait mensuel. Un compte ouvert avec une pièce d’identité incomplète reste souvent bloqué à un palier bas jusqu’à régularisation. La parité fixe du franc CFA avec l’euro simplifie les conversions, mais elle ne dit rien des commissions appliquées par les intermédiaires d’un transfert international.
Trois questions méritent d’être posées avant de signer : quel est le coût complet d’un retrait, quelles opérations sont exclues du forfait affiché, et quelles conditions déclenchent une hausse de tarif. La réponse figure dans la brochure tarifaire, document que tout établissement agréé tient à disposition et qu’il met à jour à chaque évolution de sa grille.
Une dernière zone d’ombre mérite l’attention : la fiscalité. Plusieurs États ont introduit une taxation spécifique sur certaines opérations de transfert électronique, dont le régime évolue au fil des lois de finances. Le montant prélevé apparaît alors sur le reçu sans figurer dans la brochure commerciale. Vérifier la ligne fiscale d’un justificatif de retrait est un bon moyen de comprendre l’écart entre le tarif annoncé et la somme réellement débitée.
Repérer une offre sérieuse et écarter les contrefaçons
Le succès de la banque numérique attire les imitations. Certains sites empruntent le nom, le logo et jusqu’à la charte graphique d’un établissement existant. Quelques réflexes permettent de trancher rapidement.
Un prestataire régulier publie des mentions légales complètes : raison sociale, pays d’immatriculation, numéro d’agrément, adresse du siège. Il n’exige jamais de frais d’ouverture réglés par transfert mobile vers un numéro personnel. Il ne promet ni rendement garanti, ni carte gratuite sans condition, ni déblocage de fonds contre paiement préalable. Une pression au bouche-à-oreille, un canal de discussion privé et un compte à rebours sur la page d’inscription sont autant de signaux d’alerte.
La prudence vaut aussi pour les actifs numériques : les monnaies virtuelles ne sont pas un substitut à un compte agréé et n’offrent aucune garantie équivalente. Face à une offre inconnue, la vérification auprès du régulateur national reste le seul contrôle qui tranche.
La sécurité du compte relève ensuite de l’usage quotidien. Un code de validation reçu par message ne se communique jamais, pas même à une personne qui se présente comme un conseiller. Les demandes de rappel urgent, les liens raccourcis reçus par messagerie et les applications installées hors des magasins officiels constituent les vecteurs les plus fréquents de détournement de compte. Activer la double authentification, verrouiller l’écran du téléphone et signaler immédiatement la perte d’une carte SIM réduisent considérablement le risque, car un numéro de téléphone sert souvent de clé d’accès unique au portefeuille électronique.
Enfin, conserver les justificatifs d’opération a une valeur pratique. En cas de contestation, un reçu horodaté et une référence de transaction accélèrent le traitement de la réclamation par le service client de l’établissement concerné.
Le lecteur qui souhaite approfondir trouvera un examen détaillé des offres de l’union monétaire ouest-africaine dans notre dossier sur la banque en ligne en Afrique de l’Ouest, et une description pas à pas des démarches dans le guide dédié à l’ouverture de compte à distance. Ces pages décrivent des pratiques observées sur le marché : elles ne remplacent ni les conditions contractuelles d’un établissement, ni l’avis d’un professionnel consulté sur une situation personnelle.