Banque en ligne au Cameroun : ce que proposent vraiment les établissements
Consulter un solde depuis Douala, envoyer de l’argent à Bafoussam, régler une facture d’électricité sans quitter son bureau : la banque en ligne au cameroun désigne aujourd’hui un ensemble de services très hétérogènes, portés par des établissements de crédit, par des émetteurs de monnaie électronique et par des plateformes qui se contentent de distribuer les produits d’un partenaire. Derrière une interface unifiée, les statuts diffèrent, et avec eux les droits du titulaire du compte.
Ce dossier décrit le paysage tel qu’il se présente, les services réellement accessibles, les pièces habituellement demandées et les pratiques tarifaires observées. Il ne recommande aucun établissement, ne reproduit aucune grille de frais et n’exprime aucun conseil de placement : chaque prestataire publie ses propres conditions, seules opposables, et le contrôle final revient au lecteur auprès de l’établissement et du régulateur compétent.
Un cadre régional avant d’être national
Le Cameroun appartient à la Communauté économique et monétaire de l’Afrique centrale, aux côtés de la République centrafricaine, du Congo, du Gabon, de la Guinée équatoriale et du Tchad. La Banque des États de l’Afrique Centrale conduit la politique monétaire de cet ensemble et réglemente les systèmes de paiement. La supervision prudentielle des banques et des établissements de microfinance relève de la Commission Bancaire de l’Afrique Centrale.
Cette architecture explique une réalité souvent mal comprise : un établissement ne s’installe pas au Cameroun sur simple déclaration. Il obtient un agrément instruit selon une procédure régionale, avec des exigences de fonds propres, de gouvernance et de contrôle interne. Les émetteurs de monnaie électronique relèvent d’un régime distinct, également soumis à autorisation préalable, qui encadre le cantonnement des fonds reçus du public.
Le franc CFA d’Afrique centrale conserve une parité fixe avec l’euro, ce qui neutralise le risque de change vis-à-vis de la zone euro mais ne dit rien des commissions prélevées par les intermédiaires d’un transfert international. La monnaie de l’Afrique centrale et celle de l’Afrique de l’Ouest, bien que portant le même nom courant, ne circulent pas indifféremment d’une zone à l’autre : un transfert entre les deux unions passe par une opération de change ou par un service de transfert dédié.
Pour le lecteur, la conséquence est simple. Avant de confier des fonds à une application, il gagne à vérifier le nom de l’entité agréée qui les reçoit, information qui doit figurer dans les mentions légales ou dans les conditions générales du service.
Ce que recouvre la banque en ligne au Cameroun
Le terme rassemble trois niveaux de service qui ne s’équivalent pas.
La banque à distance des établissements de crédit
La plupart des réseaux présents dans le pays proposent une application ou un espace en ligne permettant de consulter les opérations, d’éditer un relevé, d’émettre un virement interne, d’opposer une carte et parfois de commander un chéquier. L’entrée en relation entièrement dématérialisée progresse, mais elle reste souvent partielle : la signature du dossier ou la remise de la carte peut nécessiter un passage en agence. Le compte obtenu est un compte de dépôt, avec un identifiant bancaire permettant de recevoir un salaire ou un virement venu de l’étranger.
Les portefeuilles de monnaie électronique
Les services de mobile money adossés aux opérateurs de télécommunications constituent le canal le plus utilisé au quotidien. Ils reposent sur un compte de paiement, alimenté par dépôt d’espèces chez un agent ou par virement depuis un compte bancaire. Les fonds sont convertis en unités électroniques et adossés à un compte de garantie logé dans une banque. Le service couvre le transfert, le retrait, le paiement de factures et le règlement chez un commerçant affilié. Il n’inclut pas, par nature, le crédit ni l’épargne rémunérée, même si des partenariats bancaires permettent parfois d’y greffer des avances de courte durée.
Les passerelles et interfaces tierces
Un troisième ensemble regroupe des plateformes qui connectent commerçants et moyens de paiement, agrègent plusieurs portefeuilles ou proposent une expérience simplifiée. Leur activité est technique et commerciale : elles ne détiennent pas les fonds. En cas d’incident, l’interlocuteur responsable est l’établissement agréé qui figure derrière la passerelle, d’où l’intérêt de l’identifier dès l’inscription.
Pièces demandées et parcours d’ouverture
Les obligations de connaissance du client imposent une vérification d’identité proportionnée au niveau de service souhaité. Un portefeuille de base ouvert en quelques minutes reste plafonné bas, tandis qu’un compte bancaire complet suppose un dossier étoffé. Le tableau ci-dessous rassemble les pièces les plus couramment demandées et les délais indicatifs observés sur le marché, sans valeur contractuelle.
| Étape | Pièces généralement demandées | Délai indicatif |
|---|---|---|
| Portefeuille mobile de base | Pièce d’identité, numéro de téléphone actif | Immédiat à quelques heures |
| Relèvement de plafond | Pièce d’identité, photo du titulaire, justificatif complémentaire | Un à trois jours ouvrés |
| Compte bancaire à distance | Pièce d’identité, justificatif de domicile, photo, parfois justificatif de revenus | Quelques jours ouvrés |
| Activation d’une carte | Contrat signé, vérification du dossier | Variable selon l’établissement |
| Réception de virements internationaux | Identifiant bancaire complet, dossier validé | Après activation du compte |
Deux causes de rejet reviennent constamment : une pièce d’identité expirée et un justificatif de domicile trop ancien ou illisible. Préparer des documents nets, en cours de validité et cohérents entre eux fait gagner plusieurs jours. Une description détaillée du parcours figure dans notre guide consacré à l’ouverture de compte à distance.
Frais, fiscalité et plafonds : ce qu’il faut vérifier
Aucune moyenne ne remplace la brochure tarifaire de l’établissement concerné. Le lecteur a en revanche tout intérêt à connaître la structure des coûts, stable d’un acteur à l’autre même quand les montants diffèrent.
Sur un portefeuille électronique, le dépôt d’espèces est fréquemment sans frais, tandis que le retrait et le transfert sont facturés par paliers de montant. Les opérations vers un autre réseau, longtemps coûteuses faute d’interconnexion, tendent à se simplifier avec les chantiers d’interopérabilité conduits à l’échelle régionale. Sur un compte bancaire, les postes à examiner sont la tenue de compte, la cotisation de la carte, le coût des virements, les frais de retrait sur automate hors réseau et les commissions de change.
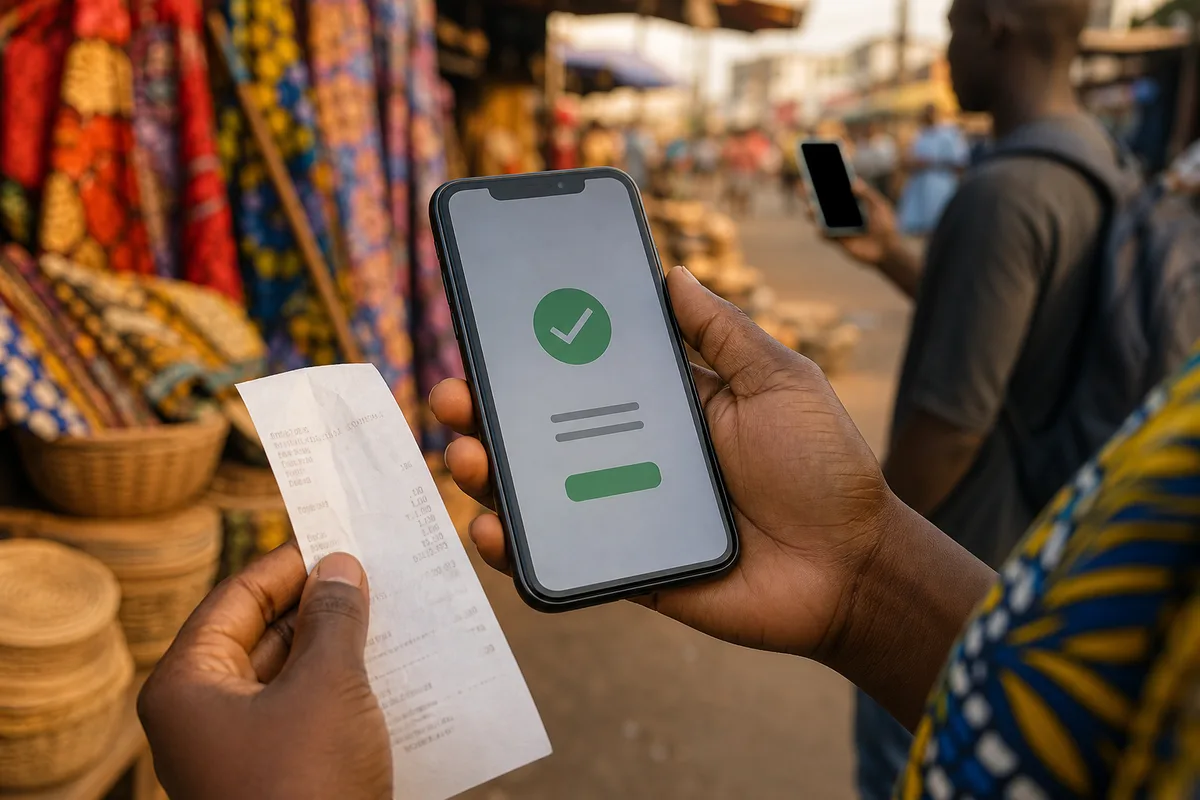
La fiscalité constitue un poste distinct. Plusieurs opérations de transfert électronique font l’objet d’un prélèvement spécifique dont le régime relève des lois de finances et évolue dans le temps. Ce montant apparaît sur le reçu de l’opération sans figurer dans la plaquette commerciale, ce qui explique l’écart parfois constaté entre le tarif annoncé et la somme réellement débitée. Conserver ses justificatifs permet de comprendre cette décomposition et facilite toute réclamation.
Les plafonds dépendent enfin du niveau de vérification atteint. Solde maximal, montant journalier de transfert, cumul mensuel de retrait : ces limites sont révisables sur présentation de justificatifs complémentaires. Un compte bloqué à un palier bas n’est pas nécessairement défaillant, il est simplement incomplet au regard des obligations réglementaires.
Sécuriser son compte au quotidien
La sécurité d’un compte accessible depuis un téléphone tient moins à la technologie qu’aux habitudes de son titulaire. Le numéro de téléphone servant souvent de clé d’accès unique, sa perte ou son détournement suffit à compromettre un portefeuille entier.
Le premier réflexe concerne les codes de validation. Un code reçu par message ne se communique à personne, y compris à un interlocuteur qui se présente comme conseiller, comme agent ou comme technicien du réseau. Aucun établissement agréé ne demande ce code par téléphone, ni le mot de passe d’un espace client. Les tentatives d’hameçonnage empruntent volontiers l’apparence d’un message de blocage de compte ou d’une notification de gain.
Le deuxième réflexe porte sur la carte SIM. La déclaration immédiate d’une perte ou d’un vol auprès de l’opérateur évite qu’un tiers ne fasse réémettre le numéro et n’accède au portefeuille. Dans le même esprit, un changement de terminal justifie de vérifier que les anciennes sessions ont bien été fermées.
Le troisième réflexe est l’origine des applications. Une application financière s’installe depuis un magasin officiel ou depuis un lien publié par l’établissement lui-même, jamais depuis un fichier reçu par messagerie. L’activation d’une double authentification et le verrouillage de l’écran complètent utilement ce dispositif.
Reste la traçabilité. Conserver les reçus, noter les références de transaction et consulter régulièrement l’historique permet de repérer rapidement une opération inconnue. Une contestation appuyée sur un justificatif horodaté est traitée plus vite qu’une réclamation formulée de mémoire, et les délais de recours prévus par les conditions générales courent souvent à compter de la date de l’opération.
Fausses offres bancaires : les signaux qui doivent alerter
La notoriété des services financiers numériques attire les imitations, parfois très soignées. Quelques repères permettent de trancher sans expertise particulière.
Un prestataire régulier publie des mentions légales identifiables : raison sociale, pays d’immatriculation, référence d’agrément, adresse de siège. Il ne réclame jamais de frais d’ouverture versés vers un numéro de téléphone personnel. Il ne garantit aucun rendement, ne promet pas de carte gratuite sans condition et ne conditionne pas le déblocage d’un solde au paiement préalable d’une commission. Une offre relayée uniquement par messagerie privée, assortie d’un compte à rebours ou d’une insistance à recruter des proches, relève des schémas les plus classiques de fraude.
La même vigilance s’applique aux actifs numériques : les monnaies virtuelles ne constituent pas un compte agréé, n’offrent aucune garantie équivalente et ne doivent pas être présentées comme une solution de substitution. Face à un doute, la vérification auprès du superviseur régional ou de l’autorité monétaire nationale reste le contrôle qui tranche, et il est gratuit.
Le lecteur qui souhaite replacer la situation camerounaise dans un ensemble plus large consultera notre panorama de la banque en ligne sur le continent, ainsi que le dossier retraçant le passage du mobile money aux néobanques. Ces contenus décrivent des pratiques de marché à titre informatif : ils ne remplacent ni les conditions contractuelles d’un établissement, ni un avis professionnel adapté à une situation personnelle.