En vingt ans, le téléphone est devenu le principal point d’accès aux services financiers sur une large partie du continent. La banque mobile afrique n’est pas née de la dématérialisation d’un compte existant, comme en Europe, mais de l’entrée dans le circuit financier de populations qui n’en détenaient aucun. Le transfert de personne à personne a précédé le paiement marchand, et le réseau d’agents de proximité a précédé l’agence bancaire.
Cette trajectoire particulière explique la coexistence actuelle de deux mondes : des portefeuilles de monnaie électronique portés par les opérateurs de télécommunications, et des offres de type néobanque adossées à des établissements de crédit. Ce dossier retrace le passage de l’un à l’autre, décrit les statuts en présence, les services réellement accessibles et les points de vigilance, sans recommander aucun prestataire ni reproduire de tarif non publié par l’établissement concerné.
Du transfert de proximité au compte de paiement
Le point de départ est simple : un client dépose des espèces chez un agent, le crédit apparaît sur son numéro de téléphone, un destinataire retire la somme chez un autre agent. Ce mécanisme, apparu au milieu des années deux mille, a résolu un problème logistique majeur dans des territoires où le maillage bancaire restait faible.
La régulation a suivi l’usage. Les banques centrales régionales ont créé un statut d’émetteur de monnaie électronique, distinct de la licence bancaire, imposant l’autorisation préalable, le cantonnement des fonds reçus du public dans un compte de garantie ouvert en banque, et des obligations de connaissance du client proportionnées au niveau de service.
Le portefeuille s’est ensuite enrichi. Au transfert se sont ajoutés le paiement de factures, le règlement chez le commerçant, la recharge de forfait téléphonique, puis des services adossés comme la micro-épargne ou la micro-assurance. Le compte de paiement est ainsi devenu, pour des millions d’utilisateurs, le premier compte financier de leur vie.
Une limite structurelle demeure : un compte de paiement n’est pas un dépôt bancaire. Il ne rémunère pas, n’ouvre pas droit au crédit par lui-même et ne dispose pas toujours d’un identifiant permettant de recevoir un virement international classique. Cette limite explique en grande partie l’apparition d’une seconde génération d’acteurs.
L’arrivée des offres de type néobanque
Le terme néobanque n’a pas de définition juridique. Il désigne, dans l’usage, une offre financière entièrement pilotée depuis une application, avec un parcours d’entrée en relation à distance et une expérience conçue pour le mobile. Derrière cette façade se rangent des situations très différentes.
Les filiales numériques d’établissements agréés
Un groupe bancaire déjà titulaire d’une licence lance une marque ou une application distincte, avec une grille simplifiée et un parcours accéléré. Le compte ouvert reste un compte de dépôt en bonne et due forme, avec identifiant bancaire, possibilité de domicilier un revenu et accès éventuel au crédit après étude.
Les émetteurs de monnaie électronique montés en gamme
Un émetteur agréé enrichit son portefeuille de fonctions habituellement associées à la banque : carte dématérialisée, paiement international, catégorisation des dépenses, sous-comptes d’épargne. Le statut juridique ne change pas, mais l’expérience s’en rapproche fortement.
Les interfaces adossées à un partenaire
Une plateforme sans licence distribue le produit d’une banque ou d’un émetteur partenaire. Le modèle est régulier lorsque la chaîne est déclarée, mais l’utilisateur a intérêt à identifier l’entité qui détient effectivement ses fonds, car c’est elle qui répond en cas d’incident.
La distinction n’est pas théorique. Elle détermine l’interlocuteur en cas de litige, la procédure de réclamation applicable et le sort des sommes en cas de défaillance de l’interface. Deux questions suffisent à clarifier la situation avant toute inscription : quelle entité détient les fonds, et quelle autorité la supervise. Un service qui répond clairement à ces deux points mérite qu’on examine sa grille tarifaire ; un service qui les esquive ne mérite pas qu’on aille plus loin, quelle que soit la qualité de l’interface.
Comparer les deux générations de services
Le tableau ci-dessous met en regard les caractéristiques structurelles des portefeuilles de monnaie électronique et des offres bancaires numériques. Il ne décrit aucun produit particulier et ne comporte aucun tarif, chaque prestataire publiant ses propres conditions.
| Caractéristique | Portefeuille de monnaie électronique | Offre bancaire numérique |
|---|---|---|
| Nature du compte | Compte de paiement | Compte de dépôt |
| Ouverture | Rapide, par paliers d’identité | Dossier complet, délai plus long |
| Réseau de retrait | Agents de proximité | Agences et automates |
| Virement international entrant | Souvent limité | Généralement possible |
| Accès au crédit | Hors statut, via partenariat | Possible après étude |
| Autorité de contrôle | Banque centrale régionale | Superviseur bancaire régional |
Cette lecture par statut évite de comparer des produits qui ne relèvent pas de la même catégorie. Un portefeuille très efficace pour un envoi de proximité peut se révéler inadapté à la réception d’un salaire venu de l’étranger, et un compte bancaire complet n’est pas toujours le plus économique pour un petit transfert local.
Interopérabilité : le chantier qui change la donne
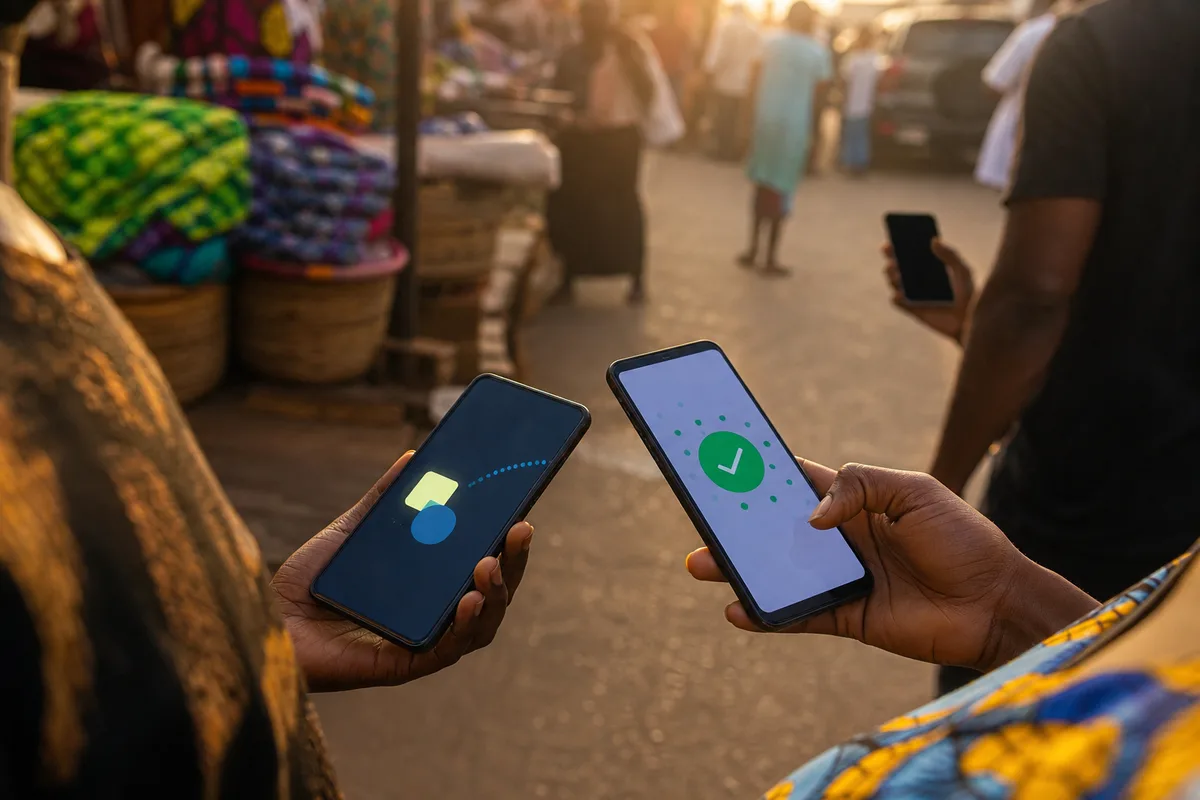
Pendant des années, chaque opérateur a constitué un univers fermé : envoyer de l’argent vers un abonné d’un autre réseau supposait un retrait en espèces, un déplacement et un nouveau dépôt. Ce cloisonnement pesait sur les coûts et sur les délais.
Les autorités monétaires régionales ont fait de l’interopérabilité une priorité. Les infrastructures de paiement instantané mises en place à l’échelle des unions monétaires visent à permettre à un transfert de circuler directement entre deux établissements, entre deux portefeuilles de réseaux différents, ou entre un compte bancaire et un portefeuille mobile. Les groupements monétiques régionaux jouent un rôle comparable pour les opérations par carte.
Trois effets se dessinent pour l’utilisateur. Le premier est la réduction des étapes intermédiaires, donc du coût complet d’un envoi. Le deuxième est l’unification progressive de l’expérience, un même geste produisant le même résultat quel que soit le réseau du destinataire. Le troisième est l’ouverture du paiement marchand, un commerçant pouvant accepter des clients venus de plusieurs opérateurs sans multiplier les terminaux.
Le déploiement reste inégal selon les pays et les acteurs. Vérifier, avant un envoi, que le service accepte réellement le réseau du destinataire évite les mauvaises surprises, et le détail des coûts associés est développé dans notre dossier sur les frais et plafonds du paiement mobile.
Banque mobile Afrique : ce qui change dans les usages quotidiens
Au-delà des statuts, la bascule vers le téléphone a modifié des habitudes financières profondes, et ces changements éclairent le choix d’un service mieux que n’importe quelle comparaison tarifaire.
Le premier changement concerne la fréquence des opérations. Un compte accessible en permanence encourage des mouvements plus nombreux et plus petits : un envoi de dépannage en milieu de mois, un règlement de facture le jour même de sa réception, un paiement fractionné chez un fournisseur. Cette granularité rend la structure des frais plus déterminante que le tarif unitaire, puisqu’une commission modeste répétée trente fois pèse davantage qu’un frais élevé payé une fois.
Le deuxième changement touche à la traçabilité. Chaque opération laisse un reçu horodaté et une référence, là où l’espèce ne laissait rien. Cette trace facilite les contestations, mais elle sert aussi à constituer un historique exploitable : plusieurs dispositifs de micro-crédit s’appuient sur la régularité des flux observés sur un portefeuille pour apprécier une capacité de remboursement, à défaut d’antécédents bancaires classiques.
Le troisième changement concerne les commerçants. L’acceptation d’un paiement par code marchand supprime la contrainte de la monnaie d’appoint, sécurise la caisse et fournit un relevé d’activité. Elle introduit en contrepartie une dépendance au réseau et une commission sur encaissement, deux paramètres à intégrer dans la fixation des prix.
Le quatrième changement, plus discret, touche à l’inclusion financière des femmes et des travailleurs informels, longtemps tenus à l’écart du circuit bancaire faute de justificatifs. Un compte de paiement ouvert avec une pièce d’identité et un numéro actif abaisse considérablement ce seuil d’entrée, même si les plafonds associés restent modestes tant que le dossier n’est pas complété.
Ces évolutions ne suppriment pas les espèces, qui restent dominantes dans de nombreuses transactions quotidiennes. Elles installent plutôt une coexistence durable, où le choix du moyen de paiement dépend du montant, du destinataire et de la disponibilité d’un agent à proximité.
Limites actuelles et points de vigilance
La banque mobile afrique ne règle pas tout, et présenter ses limites relève de l’information honnête plutôt que de la critique.
La première limite est l’accès aux espèces. La disponibilité de liquidité chez les agents varie selon les zones et les heures, ce qui conditionne la possibilité de retirer un montant élevé sans se déplacer. La deuxième limite concerne les paiements internationaux : beaucoup de portefeuilles ne permettent pas encore de régler un marchand étranger, d’où la place prise par les cartes dématérialisées décrites dans notre guide sur la carte virtuelle et ses usages. La troisième limite tient aux plafonds, indexés sur le niveau de vérification d’identité atteint et révisables sur présentation de justificatifs.
La vigilance porte enfin sur la fraude. Un code de validation reçu par message ne se communique à personne, y compris à un interlocuteur se présentant comme conseiller ou agent. Une application financière s’installe depuis un magasin officiel, jamais depuis un fichier reçu par messagerie. La perte d’une carte SIM se signale immédiatement, le numéro servant souvent de clé d’accès unique au portefeuille. Aucun établissement agréé ne réclame de frais d’ouverture versés vers un numéro personnel, ne promet de rendement ni ne conditionne la libération d’un solde au paiement d’une commission.
Face à une offre inconnue, la consultation des registres officiels publiés par l’autorité monétaire compétente reste le contrôle décisif, et il est gratuit. Les monnaies virtuelles, souvent présentées comme une alternative, ne constituent pas un compte agréé et n’offrent aucune garantie équivalente.
Pour situer ces services dans l’ensemble du paysage financier numérique du continent, notre panorama de la banque en ligne détaille les familles d’acteurs et leurs statuts respectifs. Ces contenus décrivent des pratiques de marché à titre informatif : ils ne remplacent ni les conditions contractuelles d’un établissement, ni un avis professionnel adapté à une situation personnelle.